Calcul des taxes sur une voiture usagée au Québec
Vendre ou acheter une voiture d'occasion entre particuliers au Québec ne suit pas les règles habituelles de la TPS et de la TVQ. Une seule taxe s'applique, et elle ne se calcule pas toujours sur le prix inscrit sur la facture de vente.
La règle du montant le plus élevé
Pour la vente d'un véhicule routier entre particuliers, Revenu Québec calcule la TVQ sur le plus élevé des deux montants suivants : le prix de vente inscrit sur la facture, ou la valeur estimative du véhicule. Cette règle existe pour empêcher un vendeur et un acheteur de s'entendre pour déclarer un prix artificiellement bas et réduire la taxe à payer.
La valeur estimative correspond au prix de vente moyen en gros (PVMG) du véhicule, moins 500 $. Revenu Québec donne l'exemple d'un véhicule dont le PVMG est de 13 000 $ : sa valeur estimative est de 12 500 $. La TVQ est payée à la SAAQ au moment du transfert d'immatriculation : si le prix déclaré est inférieur à la valeur estimative, c'est cette valeur qui sert de base au calcul, pas le prix réellement payé.
Exemple chiffré
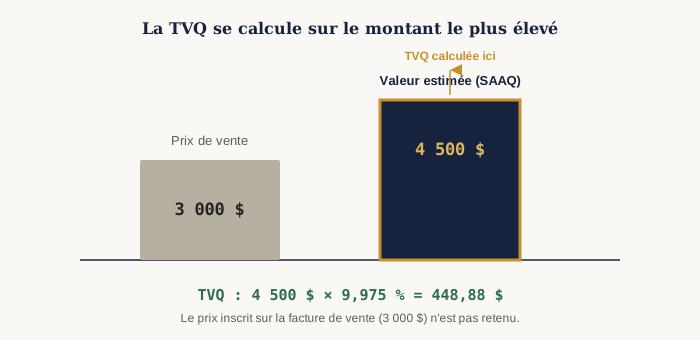
Une voiture usagée se vend 3 000 $ entre particuliers, mais sa valeur estimative est de 4 500 $ (un prix de vente moyen en gros de 5 000 $, moins 500 $). La TVQ ne se calcule pas sur les 3 000 $ réellement payés, mais sur les 4 500 $ estimés :
Exemple : voiture vendue 3 000 $, valeur estimative de 4 500 $
4 500,00 $ × 9,975 % donne 448,875 $, arrondi à 448,88 $ de TVQ. L'acheteur verse donc 3 000 $ au vendeur, puis 448,88 $ de TVQ à la SAAQ lors de l'immatriculation, un total de 3 448,88 $, même si le prix d'achat réel n'était que de 3 000 $. Si le véhicule s'était vendu 5 000 $ (au-dessus de la valeur estimative de 4 500 $), la TVQ se serait calculée sur les 5 000 $ réellement payés, puisque c'est alors le montant le plus élevé des deux.
Pourquoi la TPS ne s'applique pas
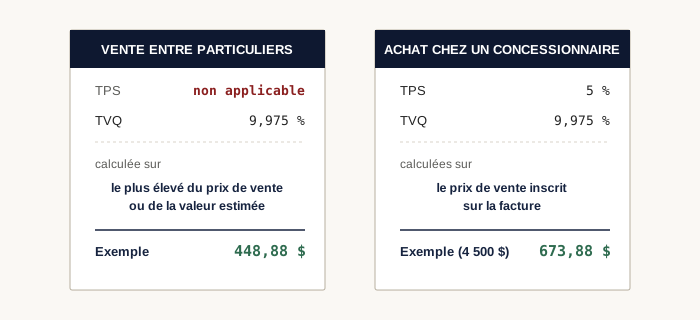
Contrairement à un achat chez un concessionnaire, une vente entre particuliers n'est pas soumise à la TPS. La TPS s'applique aux fournitures faites dans le cadre d'une activité commerciale par une personne inscrite ; un particulier qui vend sa propre voiture, de façon isolée, n'agit pas comme une entreprise et n'a pas à percevoir la TPS. Seule la TVQ, propre au Québec, s'applique. Elle suit la règle du montant le plus élevé décrite plus haut.
Chez un concessionnaire, la situation est différente : le concessionnaire est inscrit aux fichiers de la TPS et de la TVQ, et les deux taxes s'appliquent normalement sur le prix de vente affiché, sans recours à la valeur estimative.
Exceptions à la règle
Revenu Québec prévoit deux exceptions à la règle du montant le plus élevé :
- Vente entre particuliers liés. Lorsque le véhicule est vendu entre particuliers liés (par exemple entre conjoints, ou entre un parent et son enfant) pour un prix inférieur à la valeur estimative, la TVQ se calcule sur le prix convenu entre les parties, qu'une somme soit payée ou non. Un transfert entre une tante ou un oncle et sa nièce ou son neveu est traité de la même façon.
- Véhicule endommagé ou usé anormalement. Si le prix est inférieur à la valeur estimative parce que le véhicule est endommagé ou anormalement usé, l'acheteur peut payer la TVQ sur ce prix réduit, à condition de remettre à la SAAQ le rapport d'évaluation d'un estimateur certifié. Si la TVQ a déjà été payée sur la valeur estimative, le trop-payé peut être remboursé avec le formulaire VD-60.R.
Et dans les autres provinces ?
Le Québec n'est pas seul à encadrer ainsi la vente de véhicules entre particuliers. L'Ontario, par exemple, applique lui aussi sa propre taxe sur les véhicules d'occasion achetés d'un particulier, calculée sur la valeur marchande estimée du véhicule lorsque le prix déclaré est plus bas (un mécanisme comparable dans son principe, même si le taux et la méthode d'estimation diffèrent de ceux du Québec). Le détail complet de ces règles dépasse le cadre de cet article, qui reste concentré sur le régime québécois, celui qui concerne la majorité des lecteurs de ce site.
Calculer la taxe sur un autre montant
La calculatrice de taxes applique le taux général de 9,975 % pour la TVQ seule ou de 14,975 % pour la TPS et la TVQ combinées au Québec, utile pour vérifier rapidement un calcul une fois que vous connaissez le montant exact (prix de vente ou valeur estimée) sur lequel la taxe doit être calculée. Pour repartir d'un montant taxes incluses, voir le calcul des taxes inversé.
Articles liés
-
Calculer seulement la TPS ou seulement la TVQ
Isoler une seule des deux taxes du Québec, sans passer par le taux combiné de 14,975 %, utile pour une déclaration ou un achat hors province.
-
Formule TPS et TVQ pour Excel et Google Sheets
Les formules exactes à copier dans un tableur, avec l'arrondi à la cent qui manque le plus souvent, pour les treize provinces et territoires.
-
Calculer les taxes sur une facture de travailleur autonome
Seuil d'inscription de 30 000 $, mentions obligatoires sur la facture et exemple chiffré complet.
-
Taxe de bienvenue : calcul des droits de mutation au Québec
Un achat immobilier n'est pas taxé par la TPS ou la TVQ, mais un autre calcul par paliers s'applique à sa place.
-
Calcul de la taxe sur l’hébergement au Québec (3,5 %)
Un autre cas particulier québécois : la taxe de 3,5 % sur la nuitée, avec TPS et TVQ par-dessus.
Sources
- Revenu Québec · Achat d'un véhicule routier usagé d'un particulier
- SAAQ · Vendre ou acheter un véhicule : transaction entre particuliers
- Revenu Québec · Règles de base relatives à l’application de la TPS/TVH et de la TVQ
Article fourni à titre informatif, à jour des taux en vigueur en 2026. Les règles d'estimation et les exceptions applicables aux véhicules routiers relèvent de la SAAQ et de Revenu Québec ; en cas de doute sur un transfert précis, vérifiez auprès de ces organismes. CalculatriceTaxes.ca est un site indépendant, sans affiliation avec l'Agence du revenu du Canada, Revenu Québec ou la SAAQ.